数字货币和信用体系:钱变成代码后,信用还靠什么撑住
支持:
应用介绍
数字货币和信用体系:钱变成代码后,信用还靠什么撑住
数字货币和信用体系,说到底就是"谁来给钱背书"。过去靠央行和银行,现在代码在试图自己说话。
做了二十年财经报道,见过太多人把"信用"想得太抽象。其实信用很朴素:把钱借出去数字货币和信用体系,赌对方"会还"。银行、征信、抵押物,全是给这个"赌"加保险。信用体系就是一套让陌生人敢互相赊账的规则。
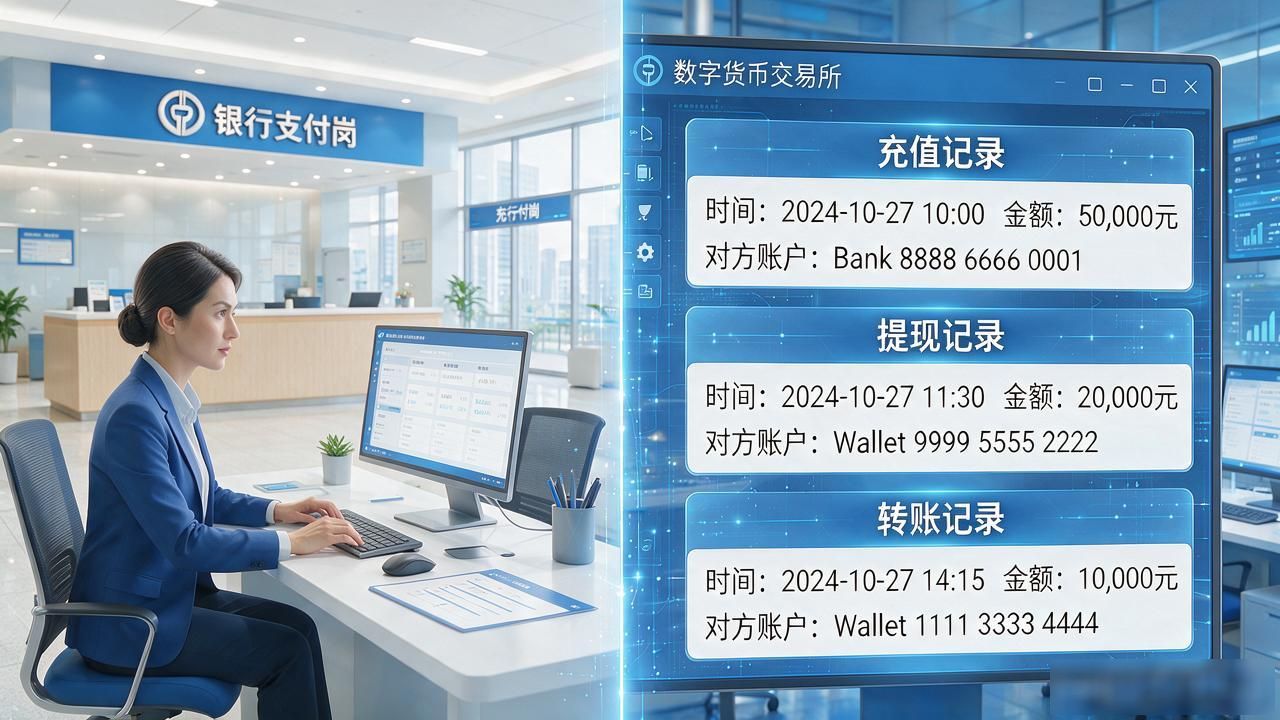
数字人民币试点这几年,我跑了社区和商户。最直观的变化是交易痕迹全留下来了,谁付的钱、付给谁,链上写得清清楚楚。对银行来说,信贷审批的信息不对称被大幅压缩了。以前小老板贷款难,因为银行看不见真实流水,现在数据摆在那儿,门槛自然降。
但硬币有另一面。交易全透明意味着你的消费习惯、支付能力都变成可计算的数据。信用评分不再只是银行的事,平台、算法都能给你打分。一个频繁跨境转账的人和只买菜的人,在算法眼里就是两种信用风险。跑久了,信用就从"机构判断"变成"机器画像"。
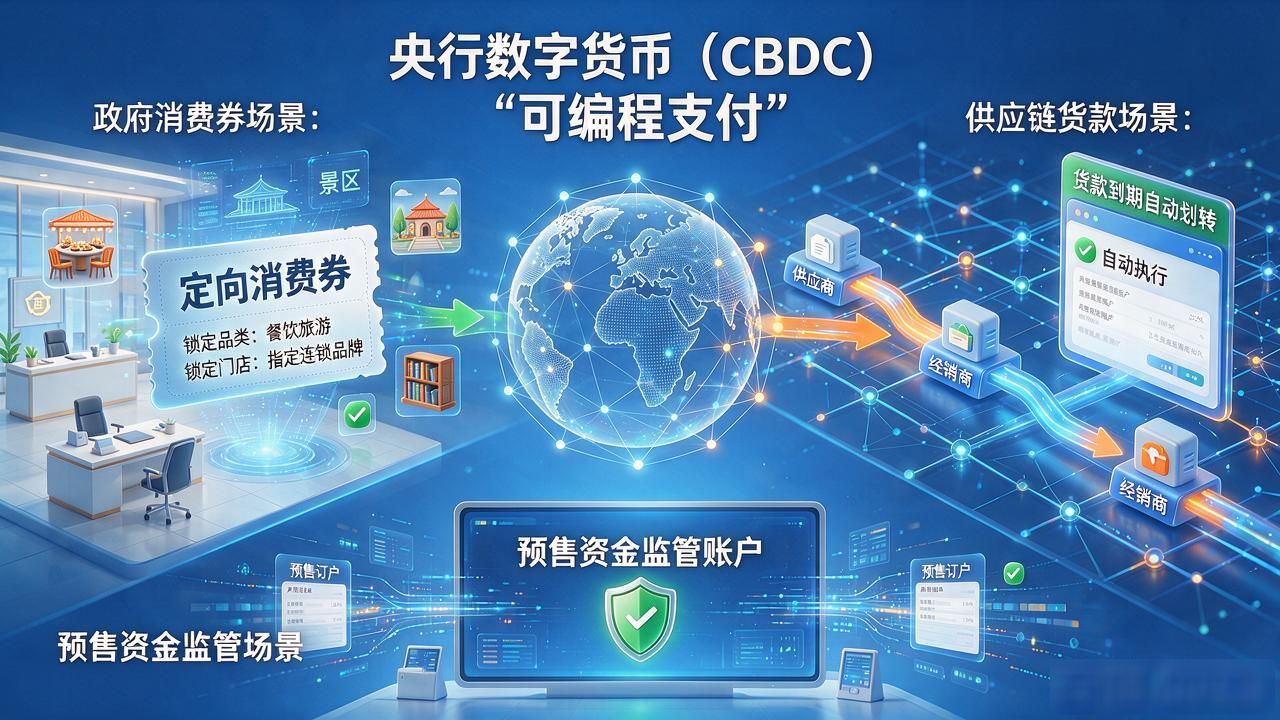
我常跟采访对象说,信用体系最脆弱的时刻,不是缺钱,是大家不信任规则本身。数字货币让钱有了可编程属性,但信任写不进代码。某城商行用数字人民币做供应链金融数字货币和信用体系:钱变成代码后,信用还靠什么撑住,账期从90天压到15天,中小供应商现金流转开了。可一旦央行调整分账规则,整条链的信用基础要重新校准,这才是真正要盯住的。