央行数字货币商业特征:和刷银行卡、扫码支付到底差在哪
支持:
应用介绍
央行数字货币商业特征:和刷银行卡、扫码支付到底差在哪
在商业银行零售条线干了十几年,最近跟数字人民币业务打了一轮交道,真切感受到央行数字货币的商业特征跟过去所有电子支付方式都不一样。它不只是多了一个"线上钱包",而是把清算、信用、监管三条线重新捏到了一起,商家和消费者面对的游戏规则其实变了。
最核心的差别在清算环节。刷银行卡走银联、网联,扫码走支付宝、微信,中间隔着二清、手续费、结算周期。央行数字货币是央行直接清算,没有中间商抽成央行数字货币商业特征,商户端手续费理论上可以压到极低甚至为零,这对街边小商家是实打实的利好,省下来的就是利润。
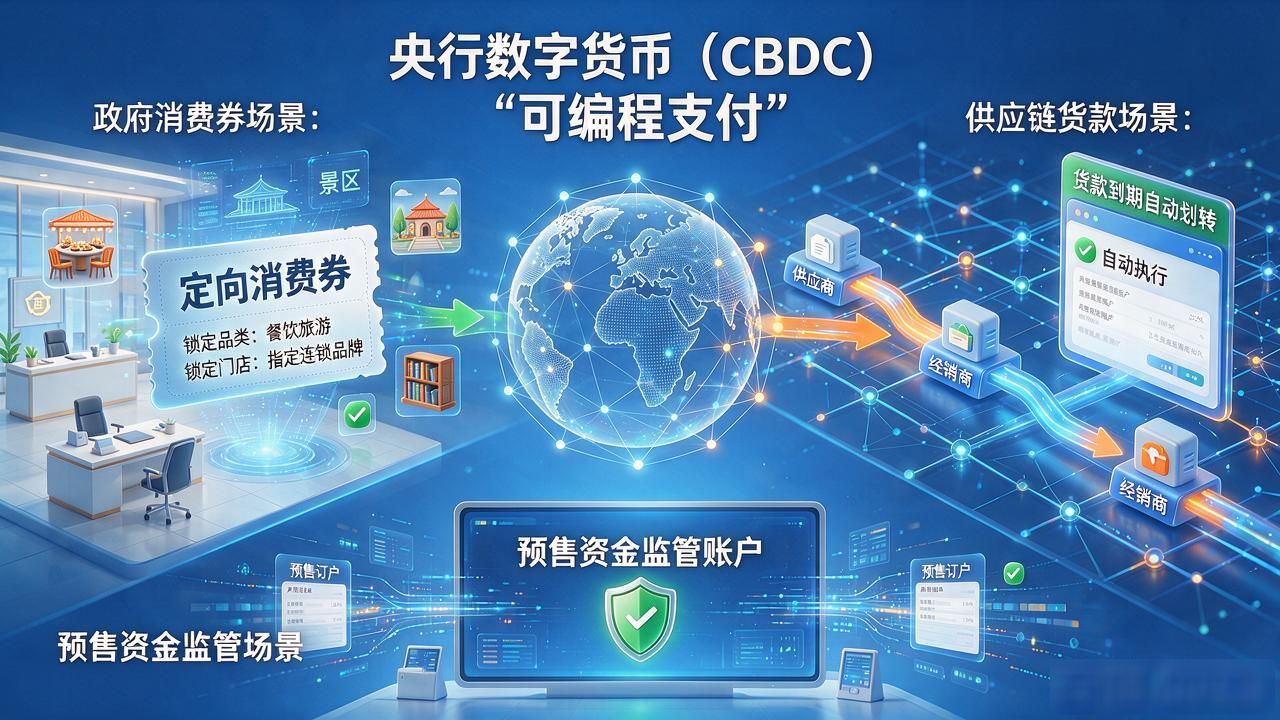
另一块容易被忽略的是可编程支付。智能合约直接嵌在货币里,政府发消费券可以定向锁定到特定品类、特定门店,供应链上货款到期自动划转,预售资金冻结在监管账户。这些场景在传统支付工具里要么做不到,要么得靠平台方专门写一套系统,现在变成了货币本身自带的商业能力。
当然央行数字货币商业特征:和刷银行卡、扫码支付到底差在哪,匿名可控这个特征也让不少商家犯嘀咕。消费者小额交易可以匿名,但资金一旦过了阈值,央行那边的监测就启动了。对做私域流量、做会员数据体系的商家来说,过去靠支付数据积累用户画像的路子,合规红线一下画得更死,得重新想获客打法。